5 impactos da Reforma Tributária no Simples Nacional
21 Out 2026
A Reforma Tributária também vai alterar a rotina das micro e pequenas empresas enquadradas no Simples Nacional.
Embora o regime simplificado seja mantido, a entrada de novos tributos e de uma nova dinâmica de apuração a partir de 2027 muda regras de recolhimento, aproveitamento de créditos, apuração de receitas e obrigações acessórias.
Para as empresas, o período de transição exige atenção às novas regras e aos efeitos que elas podem produzir sobre preços, fluxo de caixa e relacionamento com clientes.
Neste artigo, separamos os cinco principais impactos da Reforma Tributária no Simples Nacional.
Confira mais detalhes!
Um dos principais efeitos da Reforma Tributária sobre o Simples Nacional é a própria inclusão do IBS e da CBS entre os tributos abrangidos pelo regime. A partir de 2027, eles passam a substituir gradualmente tributos que hoje fazem parte da estrutura tributária sobre o consumo.
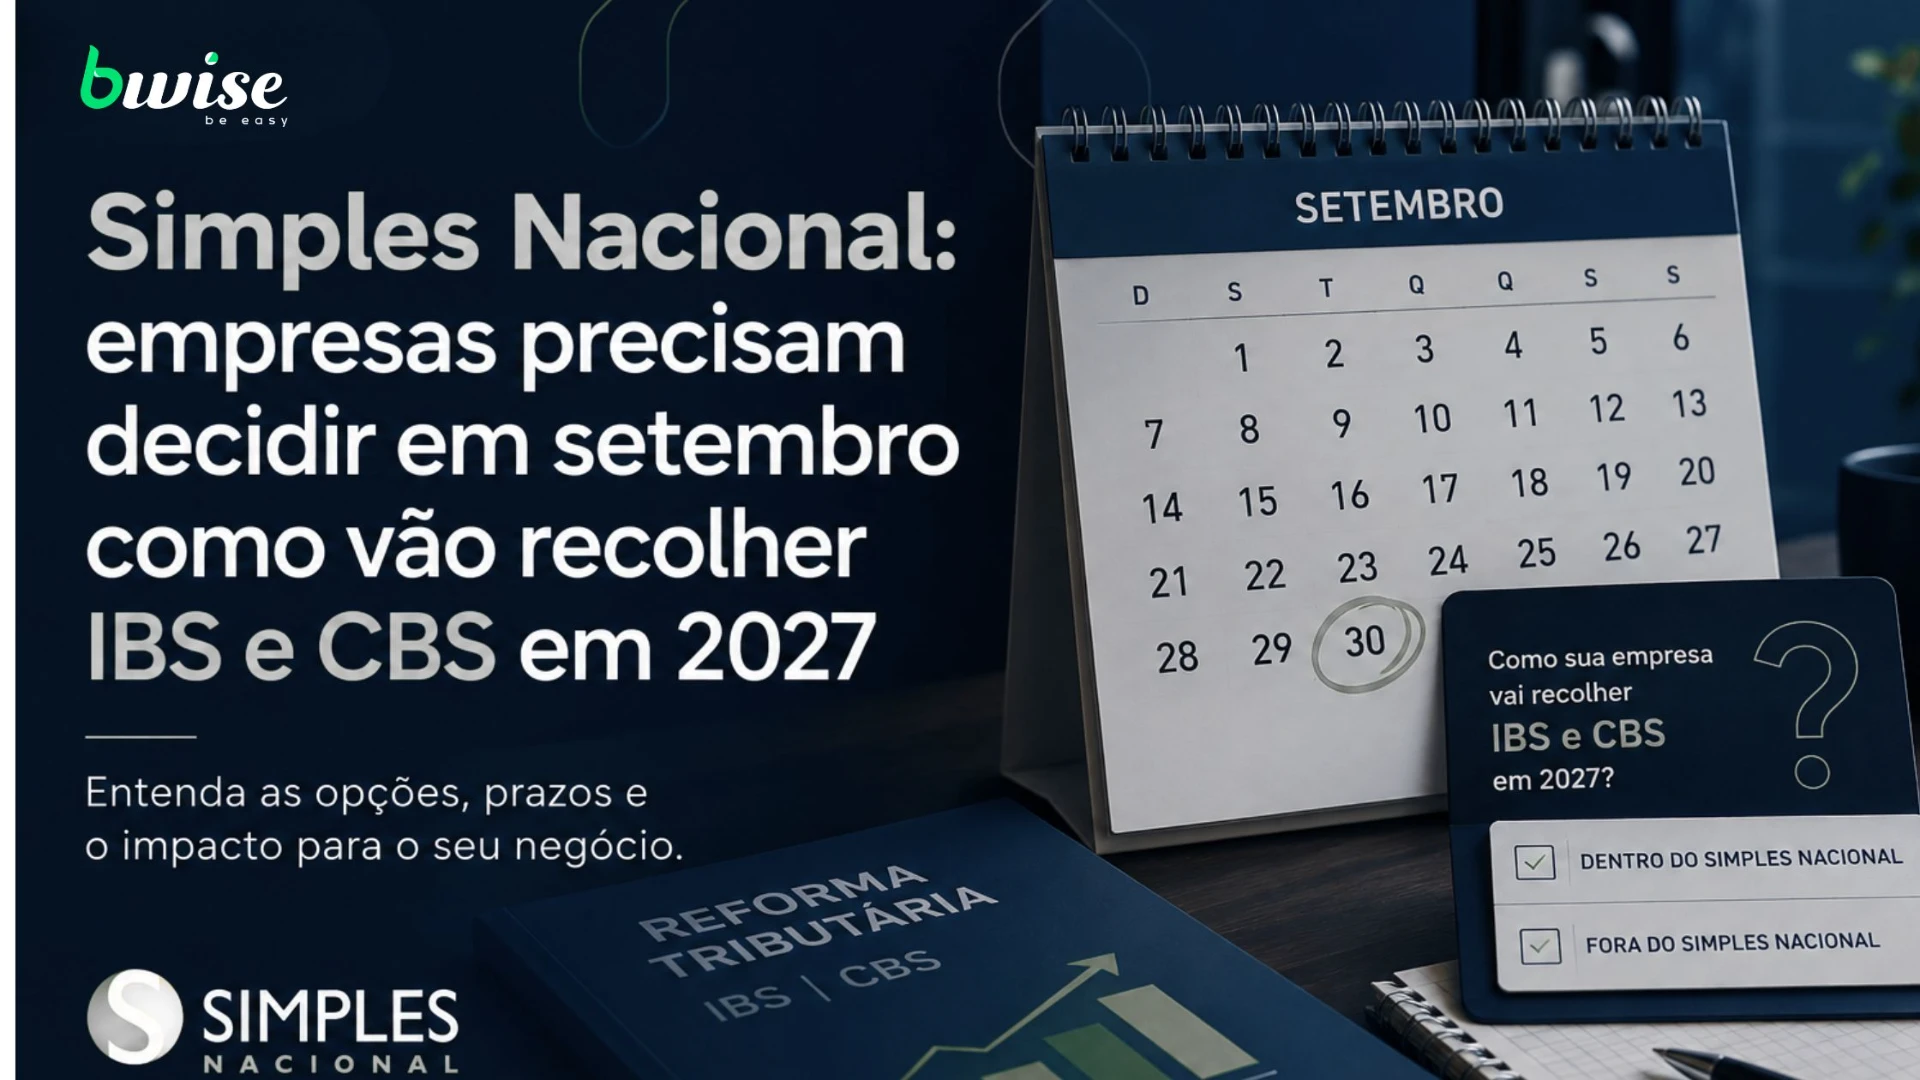
A Receita Federal estabelece que, para as empresas do Simples, haverá duas possibilidades: manter IBS e CBS dentro do recolhimento unificado ou optar pelo recolhimento desses tributos pelo regime regular.
A segunda alternativa cria o chamado modelo híbrido. Nesse caso, a empresa continua no Simples Nacional para os demais tributos, mas recolhe IBS e CBS separadamente.
A possibilidade de escolher entre o recolhimento unificado e o regime regular ganha importância principalmente nas relações entre empresas.
No modelo híbrido, clientes que também são pessoas jurídicas podem ter maior possibilidade de aproveitamento de créditos de IBS e CBS nas operações previstas pela legislação.
Por isso, a escolha pode afetar a relação comercial entre fornecedores e clientes e precisa considerar o perfil das operações realizadas pelo negócio vinculado ao Simples Nacional.
E a análise do regime não deve considerar apenas a carga tributária da empresa. É preciso observar também como a decisão pode repercutir na cadeia de clientes e fornecedores.
Outra alteração relevante está na apuração do faturamento.
A nova regulamentação elimina a possibilidade de utilizar o regime de caixa para determinar a base de cálculo mensal do Simples Nacional.
A partir de 2027, a receita bruta mensal passa a considerar, em regra, o momento do faturamento da operação, vinculado à emissão do documento fiscal que a formaliza.
Com isso, micro e pequenas empresas do Simples Nacional que atualmente utilizam o regime de caixa precisarão revisar seus procedimentos de apuração.
A mudança pode exigir maior integração entre faturamento, emissão de documentos fiscais e escrituração, especialmente em negócios que trabalham com vendas a prazo.
A Reforma Tributária também aumenta a importância da adequação dos sistemas utilizados pelas empresas do Simples Nacional.
A partir de novembro de 2026, por exemplo, microempresas e empresas de pequeno porte optantes pelo regime que prestam serviços sujeitos à emissão de NFS-e deverão utilizar o emissor nacional da Nota Fiscal de Serviço Eletrônica.
Isso exige, consequentemente, atenção às plataformas de gestão tributária utilizadas pela empresa, além de um controle mais rigoroso sobre a qualidade das informações referentes à apuração dos impostos.
A manutenção do Simples Nacional não significa que todas as empresas terão necessariamente as mesmas vantagens dentro do novo sistema.
A possibilidade de escolher a forma de recolhimento do IBS e da CBS torna a análise mais específica para a realidade de cada negócio.
Recomenda-se, nesse sentido, que a decisão considere fatores como fluxo de caixa, relacionamento comercial, aproveitamento de créditos na cadeia produtiva e estratégia empresarial.
A adaptação do Simples Nacional ao novo sistema envolve questões que vão além da escolha de um regime de recolhimento.
As empresas precisarão avaliar seus clientes, fornecedores, processos financeiros, sistemas de gestão, emissão de documentos fiscais e formação de preços.
Por isso, antecipar essa análise pode ajudar a identificar impactos e evitar decisões tomadas apenas quando as novas regras já estiverem em vigor.
A bwise atua como parceira das empresas durante a transição, oferecendo suporte contábil e tributário para avaliar os efeitos da Reforma Tributária, revisar processos e orientar as decisões necessárias para a adaptação ao novo cenário!
21 Out 2026
21 Out 2026
21 Out 2026
07 Out 2026
02 Set 2026
02 Set 2026
02 Set 2026
02 Set 2026
02 Set 2026
18 Jun 2026