Por: Wellington Calobrizi
A trajetória das maiores empresas do setor mostra como diferentes combinações ajudaram a ampliar escala, presença internacional e capacidade de atender um mercado cada vez mais complexo. E este movimento está mais vivo do que nunca!
A configuração atual do mercado global de auditoria e consultoria é o resultado de ondas de fusões e aquisições que se estendem por décadas. As empresas que hoje formam as chamadas Big Four (Deloitte, PwC, EY e KPMG) cresceram a partir da combinação de firmas que, em diferentes momentos, lideraram a corrida em um ambiente de negócios extremamente competitivo no qual, escritórios, muitos deles centenários, disputam cabeça a cabeça clientes, domínio da inovação e condução das principais tendências do setor.
E esse movimento, aliás, não ocorre apenas na “primeira divisão” do mercado. Novas combinações continuam redesenhando o ecossistema de autoria em diferentes níveis, fato que mostra que o terreno de M&A segue servindo como base para a expansão no setor.
Um olhar para a história
A história da KPMG é um dos exemplos que ilustram bem essa rota. A rede atual nasceu em 1987, com uma das maiores fusões da história do segmento entre a Peat Marwick International (PMI) e a Klynveld Main Goerdeler (KMG), mas suas origens remontam de muito mais longe. William Barclay Peat assumiu a liderança de uma empresa de contabilidade em Londres em 1891; James Marwick fundou a Marwick, Mitchell & Co. em Nova York em 1897; e Piet Klynveld criou sua firma em Amsterdã em 1917. Quando PMI e KMG se uniram, portanto, estavam combinando histórias empresariais construídas ao longo de décadas.
A trajetória da Deloitte, por sua vez, é ainda mais extensa. William Welch Deloitte abriu seu escritório em Londres em 1845, e a estrutura que hoje leva seu nome incorporou, ao longo do tempo, mais de cem firmas. Entre elas estão empresas que já tinham suas próprias histórias no século XIX, como a Tribe, Clarke & Co., fundada em 1780. A Deloitte considera 1845 como o marco de nascimento de sua marca, embora reconheça que sua atual estrutura é resultado de sucessivas combinações. Em 1989, por exemplo, Deloitte Haskins & Sells e Touche Ross se uniram, dando origem à Deloitte moderna.
A PwC também nasceu de uma combinação entre empresas com raízes no século XIX. Price Waterhouse e Coopers & Lybrand se uniram em 1998, mas suas histórias começaram muito antes. Samuel Lowell Price iniciou sua atividade em Londres em 1849, enquanto William Cooper estabeleceu seu próprio escritório em 1854. A trajetória posterior das duas empresas incluiu novas associações e expansões internacionais antes da fusão que criou a PricewaterhouseCoopers.
A EY é outro exemplo de uma empresa relativamente jovem construída sobre raízes muito mais antigas. Sua formação remonta a duas trajetórias independentes. Em 1903, os irmãos Alwin e Theodore Ernst fundaram a Ernst & Ernst, em Cleveland, nos Estados Unidos. Três anos depois, em 1906, o escocês Arthur Young criou a Arthur Young & Co., em Chicago. Mas a linhagem que desembocaria na Ernst & Whinney, uma das duas empresas que formariam a EY, é ainda anterior: a Harding & Pullein havia sido fundada em Londres em 1848, e Frederick Whinney tornou-se sócio da firma em 1859. Ao longo das décadas seguintes, essas diferentes organizações foram se associando e incorporando outras empresas, até que Ernst & Whinney e Arthur Young se fundiram, em setembro de 1989, para formar a Ernst & Young que, só em 2013, passou a se chamar EY.
Essas histórias ajudam a entender por que a expressão Big Four representa mais do que quatro empresas. Ela é o resultado de uma sucessão de organizações, marcas e escritórios que foram se combinando conforme o mercado se internacionalizava e os clientes passaram a demandar estruturas capazes de acompanhá-los em diferentes países.
A consolidação a partir dos anos 80
Todo esse movimento, teve uma nova onda e ganhou velocidade particularmente no fim dos anos 1980. Em 1989, como vimos, Ernst & Whinney e Arthur Young se uniram para formar a Ernst & Young. No mesmo ano, Deloitte Haskins & Sells e Touche Ross fizeram sua combinação. O processo foi documentado posteriormente pelo Government Accountability Office (GAO), órgão de auditoria do Congresso dos Estados Unidos, em um estudo sobre a evolução do setor.
A Price Waterhouse e a Coopers & Lybrand seguiram o mesmo caminho em 1998. Com essa operação, o grupo que havia começado como Big Eight passou a ser conhecido como Big Six. Poucos anos depois, em 2002, a dissolução da Arthur Andersen, após o caso Enron, reduziu novamente o número de grandes empresas globais e estabeleceu a configuração que permanece até hoje, com Deloitte, PwC, EY e KPMG.
Por trás dessas operações havia também uma mudança no perfil dos clientes. A expansão internacional das empresas aumentava a necessidade de contar com profissionais capazes de atuar em diferentes mercados e oferecer serviços cada vez mais abrangentes.
Reflexos no Brasil
No Brasil, esse processo também produziu mudanças importantes. Um dos casos mais emblemáticos ocorreu em 2010, quando Ernst & Young e Terco anunciaram a união de suas operações.
A empresa brasileira havia construído uma presença relevante principalmente no middle market e no mercado de incorporações imobiliárias, enquanto a Ernst & Young trazia uma estrutura internacional e experiência no atendimento a grandes empresas e multinacionais. A combinação passaria a operar como Ernst & Young Terco.
Na época, a nova organização reuniria cerca de 3.500 profissionais, 3.700 clientes e operações em 11 cidades brasileiras. Segundo as empresas, a união tinha como objetivo combinar a atuação da Terco no mercado brasileiro com a experiência internacional da Ernst & Young e ampliar a capacidade de crescimento.
A operação também mostra como uma combinação pode provocar novos movimentos entre concorrentes. Desde 2004, a Terco representava a Grant Thornton no Brasil. Com a união com a Ernst & Young, essa relação chegou ao fim, e a Grant Thornton precisou reorganizar sua presença no mercado brasileiro, buscando, ela mesma, novas combinações.
Em 2014, por exemplo, a empresa anunciou no Brasil a fusão com a Directa Auditores e a aquisição da operação de outsourcing da KPMG Brasil, movimentos que ampliaram sua estrutura e seu número de profissionais. A lógica é semelhante à observada em outros momentos da história do setor: unir competências e estruturas pode permitir que uma organização atenda a um conjunto maior de demandas e tenha recursos para investir em novas capacidades.
E esse processo não se restringe, como observado, às Big Four. A BDO, por exemplo, também construiu sua estrutura internacional a partir da união de firmas independentes. A organização nasceu em 1963 como Binder Seidman International Group, formada por empresas já estabelecidas no Canadá, Alemanha, Holanda, Reino Unido e Estados Unidos. Em 1973, passou a adotar o nome BDO, formado pelas iniciais de três de suas firmas fundadoras europeias: Binder, Dijker e Otte.
A Grant Thornton, por sua vez, também tem uma história centenária. Alexander Richardson Grant fundou a Alexander Grant & Co. em Chicago em 1924, depois de trabalhar como contador na Ernst & Ernst, hoje parte da EY. Desde o início, a empresa tinha como foco o atendimento a companhias de médio porte. Ao longo das décadas seguintes, a organização cresceu nos Estados Unidos e passou a construir sua presença internacional.
Uma nova onda (e o que virá pela frente?)
Em julho de 2026, a Grant Thornton Advisors anunciou um acordo para adquirir a CBIZ em uma operação avaliada em US$ 5 bilhões. A transação criará a quinta maior provedora de serviços profissionais, tributários e de consultoria dos Estados Unidos, segundo as empresas envolvidas.
A operação prevê ainda uma plataforma combinada com quase US$ 7,5 bilhões em receita e mais de 34.500 profissionais em mais de 20 países e territórios.
Esse movimento é especialmente interessante porque a CBIZ também vinha crescendo por meio de aquisições. Em julho de 2024, a companhia anunciou a compra do negócio de serviços não relacionados à auditoria da Marcum, uma empresa de contabilidade e consultoria americana.
A aquisição foi concluída em novembro daquele ano. Com a combinação, a CBIZ passou a ter receita anualizada estimada em aproximadamente US$ 2,8 bilhões e se tornou, segundo a própria empresa, a maior provedora independente de serviços profissionais de seu tipo nos Estados Unidos, atendendo principalmente empresas do middle market.
Mais do que episódios isolados, tais operações retomam uma característica presente em toda a história do mercado de consultoria e auditoria: empresas se unem para ampliar escala, complementar competências, alcançar novos mercados e acompanhar as demandas dos clientes.
A lógica permanece atual. Quando empresas se unem, ganham escala e passam a ter mais capacidade de investir em tecnologia, profissionais e novos serviços, também elevam a exigência para os demais participantes do mercado. A competição, nesse processo, pode funcionar como um estímulo à inovação. É uma dinâmica que ajuda a explicar por que, mais de três décadas depois das grandes fusões que transformaram as Big Eight nas Big Four, o setor continua se movimentando.
Em outras palavras, no universo da auditoria e consultoria, a velha ideia de que a união faz a força continua encontrando novas formas de se manifestar.
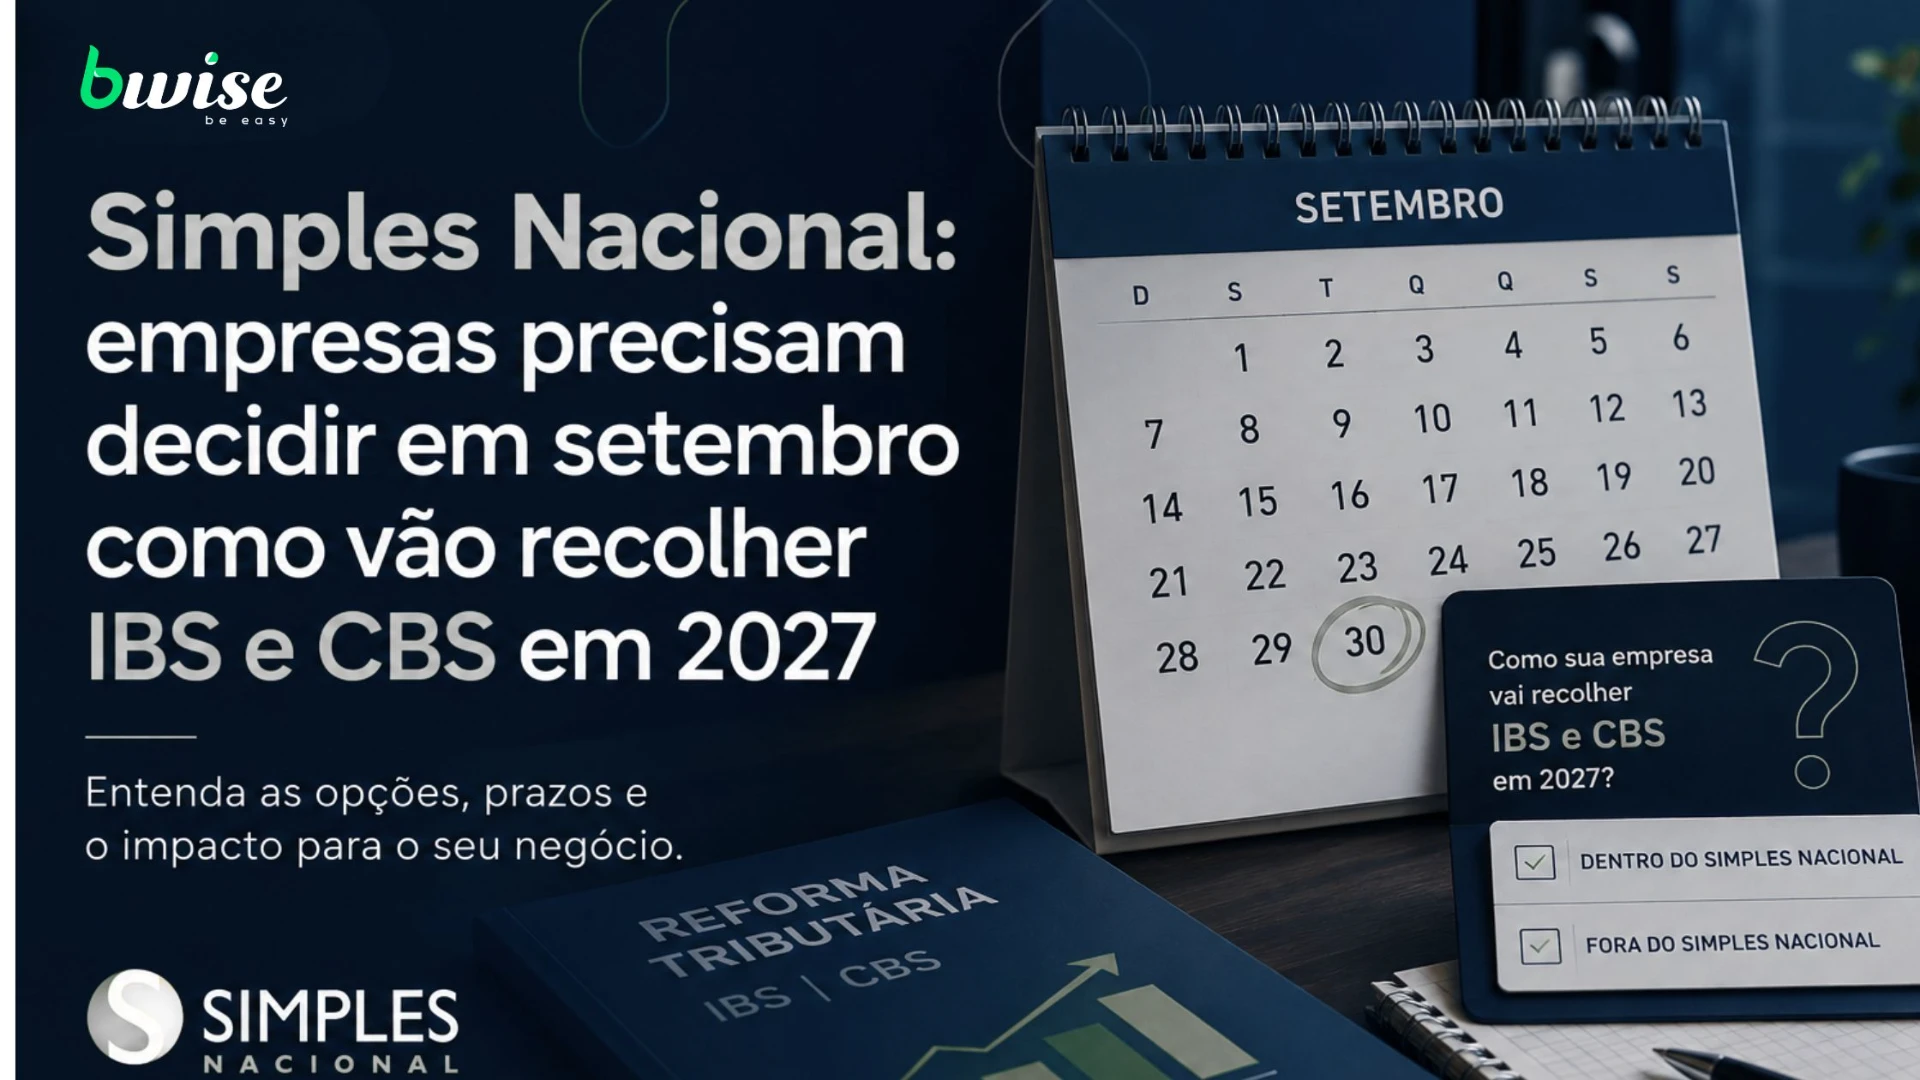
A Reforma Tributária sobre o Consumo traz uma decisão importante para as empresas optantes pelo Simples Nacional nos próximos dias: até dia 30 de setembro de 2026, elas precisam avaliar como pretendem recolher o IBS e a CBS no primeiro semestre de 2027.
A mudança faz parte da adaptação do regime ao novo sistema de tributação e exige uma análise antecipada dos impactos para cada negócio.
Simples “puro” ou modelo “híbrido”?
A partir da Reforma, as empresas do Simples passam a ter duas alternativas para o recolhimento dos novos tributos.
No chamado Simples Nacional “puro”, IBS e CBS permanecem incluídos na guia única do regime, junto aos demais tributos abrangidos pelo Simples.
Caso nenhuma opção específica seja feita em setembro, essa será a sistemática aplicada no primeiro semestre de 2027.
A segunda possibilidade é o modelo “híbrido”. Nesse caso, a empresa continua no Simples Nacional para os demais tributos, mas passa a recolher IBS e CBS pelo regime regular, separadamente da guia única.
De acordo com a Receita Federal, essa alternativa pode ser especialmente relevante para empresas que realizam operações com outras pessoas jurídicas e buscam possibilitar um aproveitamento mais amplo de créditos pelos seus clientes.
A escolha, porém, precisa considerar as características de cada negócio.
Validade da escolha
A decisão tomada agora terá validade de janeiro a junho de 2027. A regulamentação prevê uma nova oportunidade de escolha em março do próximo ano, com efeitos para o segundo semestre.
Também existe a possibilidade de cancelar as opções realizadas em setembro até 30 de novembro de 2026.
Por isso, a escolha não deve ser tratada apenas como uma questão de enquadramento tributário. A própria Receita Federal recomenda que empresas e profissionais responsáveis pela gestão fiscal avaliem previamente os impactos de cada alternativa, já que a decisão pode interferir no fluxo de caixa, no relacionamento comercial, no aproveitamento de créditos ao longo da cadeia e na estratégia do negócio.
Qual modelo escolher para o recolhimento do IBS e do CBS da sua empresa?
Com a aproximação do prazo de 30 de setembro, avaliar antecipadamente qual modelo faz mais sentido para cada empresa é fundamental. A decisão exige olhar para a operação, os clientes, o fluxo financeiro e os efeitos da nova tributação sobre o negócio.
A bwise pode ajudar sua empresa a avaliar as alternativas e se preparar para as mudanças trazidas pela Reforma Tributária. Entre em contato com a bwise e conte com apoio especializado para tomar decisões tributárias com mais segurança.
A implementação da Reforma Tributária entra em uma nova etapa no segundo semestre de 2026.
A Receita Federal e o Comitê Gestor do IBS divulgaram o cronograma oficial para a adaptação dos documentos fiscais, definindo as datas em que diferentes modelos de notas e declarações deverão passar a informar os novos tributos criados pela reforma.
Embora 2026 ainda não tenha recolhimento efetivo da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços), as empresas já precisam iniciar a adequação de seus sistemas.
O objetivo dessa fase é permitir que as informações sejam registradas corretamente e subsidiem os cálculos necessários para a definição da alíquota de referência dos novos tributos.
Confira as principais datas do cronograma em nosso novo artigo!
Agosto marca o início das novas obrigações
A primeira etapa se iniciou em 3 de agosto.
A partir dessa data, empresas enquadradas no Lucro Real e no Lucro Presumido deverão informar os valores de IBS e CBS em uma série de documentos fiscais eletrônicos.
Entre eles estão a Nota Fiscal Eletrônica (NF-e), a Nota Fiscal de Consumidor Eletrônica (NFC-e), o Conhecimento de Transporte Eletrônico (CT-e), o Manifesto Eletrônico de Documentos Fiscais (MDF-e), a Nota Fiscal de Energia Elétrica (NF3-e), além de outros documentos utilizados por diferentes segmentos da economia.
As empresas optantes pelo Simples Nacional ainda não entram nessa etapa. Para esse grupo, a obrigatoriedade começa apenas em janeiro de 2027.
Novas fases no último trimestre
O cronograma da Reforma Tributária prevê novas entregas ao longo dos meses seguintes.
Em 1º de outubro passam a ser contemplados a Nota Fiscal de Serviços Eletrônica (NFS-e), a Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom), a Declaração de Importação de Remessa (DIR) e a primeira fase da Declaração de Regimes Específicos (DeRE).
Já em 15 de novembro entra em vigor a segunda fase da DeRE, voltada aos eventos periódicos mensais.
Em 1º de dezembro, o cronograma se amplia novamente, incluindo documentos relacionados ao transporte aéreo, semiurbano e metropolitano de passageiros, notas fiscais voltadas ao setor imobiliário, saneamento, gás e diferentes modalidades de prestação de serviços, inclusive por plataformas digitais. Também passam a existir regras específicas para determinadas operações envolvendo bens imateriais, condomínios e locações.
Fim da fase inicial
O calendário divulgado prevê que, em 1º de janeiro de 2027, entram em vigor as adaptações destinadas aos contribuintes do Simples Nacional, além de outros documentos fiscais relacionados à importação e aos regimes específicos da Reforma Tributária.
A Receita Federal e o Comitê Gestor também informaram que será criado um programa de conformidade com caráter orientador durante a implantação.
A proposta é oferecer prazo adicional para regularização às empresas que demonstrarem boa-fé no cumprimento das novas obrigações acessórias, reduzindo o risco de autuações neste período de transição.
Diante desse cronograma, o segundo semestre representa um período importante de preparação.
Mais do que cumprir prazos, as empresas devem revisar processos, atualizar sistemas emissores e acompanhar as novas regulamentações para garantir uma transição mais segura para o novo modelo tributário.
Conclusão
Contar com uma assessoria especializada faz diferença para garantir que a empresa cumpra todas as obrigações fiscais com segurança e esteja preparada para as próximas etapas do novo sistema.
A bwise acompanha de perto cada avanço da reforma tributária e oferece o suporte necessário para que sua empresa realize essa transição com mais tranquilidade e em conformidade!
A contabilidade digital combina tecnologia e conhecimento técnico para tornar a gestão financeira e fiscal mais eficiente.
Para pequenas empresas, isso significa menos tempo gasto com atividades que não fazem parte das atividades principais do negócio, acesso mais rápido às informações contábeis e maior segurança para cumprir as obrigações legais.
Com processos mais organizados, o empreendedor consegue dedicar mais atenção ao planejamento e ao crescimento da empresa.
E, ao contrário do que muitos imaginam, a contabilidade digital não se resume ao uso de plataformas online.
Ela envolve a integração de ferramentas tecnológicas, automação de processos e acompanhamento especializado, permitindo que a empresa tenha uma visão mais clara de sua situação financeira e tome decisões com base em dados confiáveis.
Veja, em detalhes, porque vale a pena adotar a contabilidade digital no dia a dia de uma PME!
1. Mais eficiência nas rotinas financeiras
A automação reduz atividades repetitivas, como lançamentos, emissão de documentos e organização de informações. Com isso, a empresa ganha produtividade e reduz o tempo dedicado às rotinas operacionais da área financeira.
2. Informações mais acessíveis para a tomada de decisões
Uma das principais vantagens da contabilidade digital é a disponibilidade de informações atualizadas.
Relatórios financeiros, fluxo de caixa e outros indicadores podem ser consultados com rapidez, oferecendo uma base mais consistente para decisões sobre investimentos, contratações e expansão.
3. Maior controle para a sustentabilidade financeira do negócio
A organização das informações facilita o acompanhamento das receitas, despesas e custos da empresa.
Esse controle permite identificar desperdícios, planejar o orçamento com mais precisão e manter a saúde financeira do negócio.
4. Redução de erros e mais segurança
A digitalização dos processos diminui a necessidade de lançamentos manuais e reduz a ocorrência de inconsistências nas informações.
Além disso, documentos armazenados eletronicamente são mais fáceis de localizar, consultar e organizar, contribuindo para uma gestão mais segura.
5. Mais facilidade para acompanhar as mudanças na legislação
As regras tributárias e fiscais passam por atualizações frequentes, exigindo atenção constante das empresas.
Com o apoio da contabilidade digital, fica mais simples manter processos alinhados às exigências legais e adaptar a operação sempre que houver mudanças na legislação.
Contabilidade digital: tecnologia e atendimento especializado para PMEs
A tecnologia amplia a eficiência dos processos, mas seu maior benefício está na qualidade das informações que ela oferece para a gestão. Quando esses recursos são aliados ao acompanhamento de profissionais especializados, a empresa ganha mais segurança para planejar seu crescimento, controlar riscos e cumprir suas obrigações fiscais.
Na bwise, a contabilidade digital une tecnologia, atendimento consultivo e conhecimento técnico para apoiar pequenas empresas em todas as etapas da gestão contábil e tributária. Se você busca mais eficiência, segurança e informações confiáveis para tomar decisões, conte conosco!
Se você ainda não recebeu sua restituição do Imposto de Renda, primeiramente, calma!
O processo não foi totalmente concluído em 2026, portanto, não receber o valor até agora não significa necessariamente que exista algum problema com a declaração.
A Receita Federal programou quatro lotes regulares neste ano, com pagamentos em 29 de maio, 30 de junho, 31 de julho e 31 de agosto. O último lote, portanto, ainda será pago.
Mas há outras possibilidades que merecem sua atenção.
A declaração pode estar em processamento, apresentar alguma pendência ou até ter tido a restituição liberada e o dinheiro não ter chegado à conta por algum problema bancário.
Cada situação exige uma providência diferente.
Por isso, antes de simplesmente esperar pelo próximo lote, vale consultar o status da declaração e entender em que etapa está a restituição do imposto de renda.
Ainda não recebeu? Primeiro, consulte a declaração
O primeiro passo é acessar o serviço Meu Imposto de Renda e consultar o extrato da declaração.
É por meio dele que o contribuinte consegue verificar a situação do processamento e identificar eventuais pendências.
Se a declaração estiver em processamento e não houver nenhuma irregularidade, pode ser necessário apenas aguardar.
A ordem de pagamento dos lotes considera critérios de prioridade definidos pela Receita Federal e, dentro de cada grupo, a data da declaração que foi transmitida, processada e está sem pendências.
Em 2026, como informamos no início, os pagamentos regulares terminam em 31 de agosto.
Assim, quem ainda não recebeu a restituição do Imposto de Renda até o momento pode estar incluído no último lote, dependendo da situação da declaração e dos critérios de prioridade.
E se houver uma pendência na declaração?
Se o extrato indicar alguma inconsistência, é importante verificar exatamente qual informação precisa ser corrigida ou comprovada.
Diferenças entre os dados informados pelo contribuinte e as informações recebidas pela Receita Federal podem fazer com que a declaração seja submetida a uma análise mais detalhada, conhecida como malha fiscal.
Nesses casos, pode ser necessário apresentar documentos ou enviar uma declaração retificadora, corrigindo os dados que foram informados anteriormente.
A Receita orienta que o contribuinte consulte o extrato para entender o motivo da pendência antes de tomar qualquer providência.
Também é importante conferir dados cadastrais e bancários.
Informações incorretas ou desatualizadas podem impedir a restituição do valor do Imposto de Renda, incluindo problemas relacionados à conta, agência ou outros dados necessários para o crédito.
A restituição foi liberada, mas o dinheiro não chegou?
Existe ainda uma situação diferente: a restituição pode ter sido depositada, mas não ter sido resgatada pelo contribuinte.
Quando isso acontece e o valor permanece sem saque durante um ano, o dinheiro retorna para a Receita Federal.
Nesse caso, não é necessário fazer uma nova declaração: o contribuinte deve solicitar novamente o pagamento da restituição não resgatada.
O procedimento é feito pelo serviço Meu Imposto de Renda. Depois de acessar a plataforma, basta selecionar a opção "Solicitar restituição não resgatada na rede bancária", disponível na seção "Restituição e Compensação", e informar uma conta-corrente ou poupança de titularidade do próprio contribuinte.
Depois da solicitação, o contribuinte pode acompanhar o processamento pelo extrato da declaração. O pagamento será feito na conta indicada no pedido.
O que fazer para não deixar o dinheiro parado?
A principal recomendação é não tratar todas as situações de não recebimento da mesma maneira.
Assim, quem ainda aguarda um lote precisa acompanhar o calendário; quem tem uma pendência deve verificar o motivo e, quando necessário, corrigir ou comprovar as informações; já quem teve a restituição depositada e não resgatou o valor precisa fazer uma nova solicitação à Receita.
Essa distinção evita que o contribuinte perca tempo com procedimentos que não correspondem ao seu caso e também permite identificar rapidamente situações que podem exigir uma análise mais cuidadosa da declaração.
Se houver dúvidas sobre a origem de uma pendência ou sobre a necessidade de retificação, contar com orientação especializada pode ajudar a evitar novos erros e acelerar a regularização.
Com a bwise, você conta com suporte para entender exatamente o que aconteceu com a sua declaração, identificar possíveis inconsistências e tomar as providências necessárias para receber sua restituição do Imposto de Renda. Afinal, se existe dinheiro a receber da Receita, vale a pena saber como fazer para chegar até você!
As micro e pequenas empresas têm papel central na geração de postos de trabalho no Brasil. Dados do Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte indicam que esse segmento emprega mais de 50% da força de trabalho formal do país. E, ao mesmo tempo em que a contratação do primeiro funcionário representa um momento importante para quem está à frente de um pequeno negócio, ela também exige o pagamento de impostos trabalhistas e o cumprimento de uma série de obrigações trabalhistas, previdenciárias e fiscais que precisam ser cumpridas corretamente.
A boa notícia é que, para quem está no regime do Simples Nacional, porém, o processo é mais facilitado do que em outros regimes tributários.
O Simples reúne em um único documento, o DAS (Documento de Arrecadação do Simples Nacional), tributos como IRPJ, CSLL, PIS/Pasep, Cofins, IPI, ICMS, ISS e, em regra, a Contribuição Patronal Previdenciária (CPP). Há exceções, como determinadas atividades enquadradas no Anexo IV, nas quais a CPP não está incluída no documento e precisa ser recolhida separadamente.
Isso não significa que a contratação seja livre de burocracia. O empregador continua responsável pelo registro do funcionário, pelo cálculo da folha, pelos recolhimentos e pelo cumprimento das obrigações trabalhistas.
Quantos funcionários uma pequena empresa pode contratar?
É importante separar o MEI das demais micro e pequenas empresas.
O Microempreendedor Individual possui regras específicas. Atualmente, pode contratar um empregado, que deve receber até um salário mínimo ou o piso salarial da categoria, quando houver. Em 2026, o salário mínimo nacional é de R$ 1.621,00.
Já as demais optantes do Simples Nacional não estão submetidas a um limite de empregados. ME e EPP são categorias de porte definidas principalmente pela receita bruta, e uma empresa pode ampliar sua equipe conforme suas necessidades e desde que cumpra as obrigações trabalhistas correspondentes.
Quais são os principais impostos trabalhistas pagos por pequenas empresas?
O custo de um funcionário não corresponde apenas ao salário contratado. Entre os principais impostos trabalhistas e obrigações devidos também por pequenas empresas estão o FGTS, a contribuição previdenciária, o décimo terceiro salário e as férias acrescidas de um terço.
O FGTS corresponde, em regra, a 8% da remuneração mensal do trabalhador e é depositado pelo empregador. A partir de 2026, o recolhimento mensal é realizado por meio do FGTS Digital, com as informações da folha transmitidas pelo eSocial.
Também existe a contribuição previdenciária do empregado, descontada diretamente da remuneração conforme as faixas do INSS. Em 2026, as alíquotas progressivas para empregados variam de 7,5% a 14%.
Como vimos, para as empresas do Simples Nacional, a contribuição patronal previdenciária normalmente está incluída no próprio regime. A exceção mais relevante ocorre com as atividades tributadas pelo Anexo IV, para as quais a CPP deve ser recolhida separadamente.
E, além dos encargos mensais, o empregador precisa considerar direitos trabalhistas como o décimo terceiro salário e as férias, que incluem o acréscimo constitucional de um terço.
No caso específico do MEI, a estrutura é ainda mais facilitada e, para o empregador, são recolhidos 3% de contribuição previdenciária patronal e 8% de FGTS, enquanto a contribuição previdenciária do trabalhador é descontada do salário.
Como registrar o primeiro funcionário
O primeiro passo é definir as condições da contratação. Antes da admissão, a empresa deve estabelecer função, salário, jornada, tipo de contrato e demais condições aplicáveis, sempre observando a legislação trabalhista e eventual convenção ou acordo coletivo da categoria.
Depois, é necessário reunir as informações cadastrais e contratuais do trabalhador. Entre os dados exigidos pelo eSocial estão CPF, data de nascimento, data de admissão, categoria, salário e informações relativas ao contrato.
A admissão deve ser registrada no eSocial antes do início das atividades. Segundo as orientações oficiais, o registro do empregado deve ser realizado até a véspera do início do trabalho. A anotação da Carteira de Trabalho Digital ocorre por meio das informações transmitidas ao sistema e deve ser feita em até cinco dias úteis.
Com o funcionário registrado, as pequenas empresas passam a transmitir mensalmente as informações da folha de pagamento, calcular os impostos trabalhistas devidos e realizar os respectivos recolhimentos. Também será necessário manter em dia informações relacionadas a férias, afastamentos, alterações salariais e demais eventos do contrato.
Conclusão
Contar com apoio especializado desde a primeira contratação pode ajudar pequenas empresas a estruturarem corretamente sua folha de pagamento, gerir seus impostos trabalhistas, cumprir as obrigações legais e entender o custo real de cada nova contratação. A bwise oferece serviços contábeis e de gestão de folha de pagamento para empresas que precisam contratar, organizar seus processos e crescer com segurança. Entre em contato conosco e bons negócios!
A Reforma Tributária, que traz impactos para diferentes áreas de um negócio – da contabilidade a tecnologia – já começou a fazer parte da realidade das empresas brasileiras. Mas a verdade é que a preparação para essa mudança ainda está longe do ideal.
Uma pesquisa realizada em 2026 mostrou que 97% das empresas não se consideram preparadas para as transformações trazidas pela reforma. Além disso, 69% afirmam que ainda não iniciaram qualquer processo de adaptação.
O dado acende um alerta importante. Embora a implementação completa aconteça de forma gradual dentro de uma jornada de transição que irá transcorrer até 2033, as mudanças exigem planejamento, revisão de processos e acompanhamento constante das novas regras.
Nesse cenário, a contabilidade digital pode se tornar uma aliada estratégica para empresas que precisam se adaptar com mais segurança e eficiência às novas demandas da Reforma Tributária.
Veja como!
Por que a Reforma Tributária exige atenção desde agora?
A reforma altera a forma de apuração de tributos, o aproveitamento de créditos fiscais, a gestão das obrigações acessórias e diversos processos que fazem parte da rotina empresarial.
Além das mudanças tributárias em si, muitas empresas precisarão revisar sistemas, procedimentos internos e controles financeiros para evitar inconsistências e reduzir riscos.
Logo, quanto mais tarde esse processo começar, maior tende a ser o esforço necessário para a adaptação.
Como a contabilidade digital pode ajudar
Dentro desse contexto, a contabilidade digital – que une expertise com tecnologia de ponta – tem um papel importante nesse momento de transição da Reforma Tributária.
Com sistemas integrados, apoio especializado e acesso a informações em tempo real, a contabilidade digital oferece mais agilidade na análise de dados e no acompanhamento das mudanças regulatórias.
Entre os principais benefícios da contabilidade digital para a jornada de adaptação a Reforma Tributária, temos:
Mais organização das informações fiscais
A centralização de documentos, relatórios e dados financeiros facilita o acompanhamento das obrigações tributárias e reduz o risco de erros em um momento de convivência entre dois sistemas – o atual e o que está sendo implementado até 2033.
Maior visibilidade sobre o fluxo financeiro
A Reforma Tributária traz impactos que vão além dos impostos. Nesse sentido, ter uma visão mais clara sobre receitas, despesas e fluxo de caixa – ponto oferecido por uma contabilidade digital eficiente – ajuda a empresa a se preparar para mudanças operacionais desde já.
Atualização constante sobre mudanças normativas
Uma contabilidade conectada à tecnologia consegue acompanhar com mais rapidez alterações na legislação geradas pela Reforma Tributária e orientar a empresa sobre os ajustes necessários em tempo real.
Redução de retrabalho e processos manuais
Automações também ajudam a diminuir falhas operacionais, liberando tempo para que gestores possam focar em decisões estratégicas.
Apoio na tomada de decisões
Finalmente, mais do que cumprir obrigações fiscais, a contabilidade digital oferece informações que ajudam a empresa a avaliar cenários, identificar riscos e planejar os próximos passos dentro do contexto de avanço da Reforma Tributária.
A preparação é uma vantagem competitiva
A Reforma Tributária ainda está em fase de implementação, mas os impactos já começaram a ser vividos por empresas de todos os portes.
Ao mesmo tempo, a falta de preparação ainda é uma realidade para grande parte das empresas brasileiras.
Esse cenário pode ser revertido com planejamento e suporte especializado.
A bwise combina tecnologia, acompanhamento próximo e expertise contábil para ajudar empresas a navegar pelas mudanças da Reforma Tributária com mais segurança. Entre em contato com nossa equipe e descubra como uma contabilidade digital pode apoiar seu negócio durante essa transição!
A Reforma Tributária já deixou de ser uma discussão sobre o futuro. Com a regulamentação avançando e as empresas iniciando o período de transição para o novo modelo, a adaptação começa a se tornar uma necessidade prática e ajustes devem ser realizados pelos negócios.
Embora a implementação completa aconteça de forma gradual, muitas mudanças exigem preparação desde agora.
Processos fiscais, controles internos, sistemas e gestão financeira precisarão acompanhar as novas regras para evitar riscos e garantir mais segurança operacional.
Confira cinco ajustes que merecem atenção imediata.
1. Revisar o cadastro de produtos e serviços
A correta classificação de produtos e serviços ganhará ainda mais importância com a nova estrutura tributária.
Cadastros incompletos ou inconsistentes podem gerar erros na apuração dos tributos, problemas no aproveitamento de créditos e dificuldades no cumprimento das obrigações fiscais.
Por isso, vale revisar desde já informações cadastrais, códigos fiscais e parâmetros utilizados nos sistemas da empresa.
2. Atualizar sistemas e processos internos
A Reforma Tributária traz novas regras de cálculo, apuração e controle tributário e exige ajustes em rotinas diárias.
Para acompanhar essas mudanças, empresas precisarão contar com sistemas preparados para atender às novas exigências legais e operacionais.
Além da tecnologia, é importante revisar fluxos internos para garantir que informações fiscais, financeiras e contábeis circulem de forma integrada entre os diferentes departamentos.
3. Reavaliar o fluxo de caixa
Um dos pontos que mais têm chamado a atenção das empresas é o impacto da reforma sobre a gestão financeira.
Mecanismos como o split payment, por exemplo, podem alterar a dinâmica de recebimento e recolhimento de tributos, exigindo maior controle sobre capital de giro e liquidez.
Empresas que monitoram o fluxo de caixa de forma estruturada tendem a enfrentar a transição com mais previsibilidade.
4. Fortalecer o controle de documentos e créditos tributários
O novo sistema amplia a relevância dos créditos tributários e da rastreabilidade das operações.
Isso significa que documentos fiscais, notas, contratos e registros financeiros precisarão estar organizados e acessíveis para garantir o correto aproveitamento dos créditos previstos na legislação.
Falhas documentais podem resultar em perdas financeiras e dificuldades futuras em processos de fiscalização.
5. Capacitar equipes e buscar apoio especializado
A adaptação à Reforma Tributária não depende apenas da área fiscal, mas de ajustes na gestão de pessoas, que precisam ser preparadas para o novo modelo.
Setores como financeiro, compras, comercial, tecnologia e gestão também serão impactados pelas mudanças.
Investir em capacitação e contar com orientação especializada ajuda a reduzir erros, acelerar a adaptação e identificar oportunidades que podem surgir com o novo modelo tributário.
Conclusão
A adaptação à Reforma Tributária passa por tecnologia, organização de processos, gestão financeira e atualização constante das equipes.
Quanto antes a empresa iniciar esse processo, maiores serão as chances de atravessar a transição com segurança e aproveitar os benefícios de um ambiente tributário mais moderno.
A bwise acompanha empresas de todos os portes na preparação para a Reforma Tributária, oferecendo suporte contábil, fiscal e estratégico para que cada etapa da adaptação e ajustes necessários aconteça com mais tranquilidade, eficiência e segurança.
A Reforma Tributária promete simplificar o sistema de impostos brasileiro, mas também traz mudanças importantes para as empresas prestadoras de serviços.
Embora a transição aconteça de forma gradual até 2033, os impactos já estão no radar de empresários, gestores e profissionais liberais.
Dependendo da atividade, as mudanças podem afetar a carga tributária, a formação de preços e até a competitividade do negócio.
Nesse sentido, entender o que está mudando é o primeiro passo para se preparar!
Veja três impactos das mudanças no novo artigo de nosso blog!
1. Mudanças na tributação dos serviços
Um dos principais pontos da reforma é a substituição de tributos como PIS, Cofins, ISS, ICMS e parte do IPI por dois novos impostos: a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços).
A estimativa atual é que a alíquota padrão do novo IVA fique em torno de 28%, embora o percentual definitivo ainda passe por ajustes durante o período de transição.
Para muitas empresas de serviços, esse é justamente o principal ponto de atenção. Historicamente, o setor possui uma estrutura de custos diferente da indústria e do comércio, o que pode limitar o aproveitamento de créditos tributários.
Na prática, isso significa que algumas atividades podem enfrentar um aumento relevante da carga tributária efetiva.
A legislação prevê reduções de alíquota para determinados segmentos e profissões regulamentadas, mas muitas empresas permanecerão sujeitas à tributação integral.
Por isso, entender os possíveis impactos financeiros da reforma tornou-se uma etapa fundamental do planejamento.
2. Créditos tributários ganham mais relevância
Outra mudança importante está no aproveitamento de créditos tributários.
Hoje, muitas empresas prestadoras de serviços têm poucas oportunidades de compensar impostos pagos ao longo da cadeia produtiva.
Com a reforma, a lógica de não cumulatividade é ampliada, permitindo maior aproveitamento de créditos vinculados a bens e serviços adquiridos pela empresa.
Isso significa que despesas operacionais que hoje possuem pouco impacto tributário poderão ganhar relevância na gestão fiscal.
Para aproveitar esse benefício de forma adequada, será fundamental manter controles financeiros e documentais mais organizados, além de acompanhar corretamente as regras de apuração.
Empresas que conseguirem estruturar esse acompanhamento desde cedo tendem a ter mais previsibilidade e eficiência na gestão tributária.
3. Formação de preços e contratos exigirão revisão
A reforma também pode alterar a forma como muitas empresas calculam seus preços.
Mudanças na carga tributária, novas possibilidades de aproveitamento de créditos e alterações nos custos operacionais podem exigir revisões nas estratégias comerciais. E
m alguns casos, será necessário reavaliar margens de lucro e até renegociar contratos para preservar a sustentabilidade financeira do negócio.
Empresas que atendem outras pessoas jurídicas precisarão considerar como a geração de créditos tributários influencia as negociações comerciais.
Já aquelas que possuem contratos de médio e longo prazo podem precisar revisar cláusulas relacionadas a reajustes, tributação e repasse de custos.
Em outras palavras: mais do que uma questão fiscal, a reforma tem potencial para impactar diretamente a política comercial das empresas e o relacionamento com clientes e parceiros.
Como o setor de serviços pode se preparar
Mesmo que algumas regras ainda estejam em fase de implementação, a preparação deve começar a partir de agora.
Revisar processos internos, organizar informações fiscais, acompanhar a evolução da legislação e avaliar possíveis impactos financeiros são medidas que ajudam a reduzir riscos durante a transição.
Quanto mais cedo essas etapas forem realizadas, maiores serão as chances de adaptação sem surpresas.
Conclusão
Embora prometa simplificação, a Reforma Tributária traz desafios relevantes e, para o setor de serviços, os principais impactos passam pela nova estrutura de tributação e pela necessidade de revisar estratégias de precificação e contratos.
A bwise acompanha de perto todas as etapas de implementação da Reforma Tributária, ajudando empresas a entender seus impactos, revisar estratégias financeiras e se preparar para um cenário que exigirá planejamento estratégico. Como o setor de serviços está entre os mais afetados pelas novas regras, contar com orientação especializada pode fazer toda a diferença para reduzir riscos e identificar oportunidades ao longo da mudança.
Embora os planos de governo oficiais ainda não tenham sido divulgados, com a consolidação de seus principais nomes, a corrida presidencial de 2026 já delineia seus contornos no campo das ideias econômicas.
Atualmente, o debate está centralizado, sobretudo, na sustentabilidade da dívida pública e na eficiência dos gastos governamentais, com propostas que variam de uma profunda ruptura fiscal e macroeconômica até um caminho de continuidade baseado em estímulo ao consumo e avanço da Reforma Tributária.
Com base em pronunciamentos e entrevistas recentes, análises na mídia e notícias oficiais dos partidos, apresento abaixo um pequeno resumo das propostas que começam a ser discutidas pelos cinco candidatos mais bem posicionados na disputa à Presidência da República, considerando a última pesquisa divulgada pela Nexus/BTG Pactual, no dia 27/04.

Antes mesmo dos programas oficiais, pré-candidatos sinalizam caminhos distintos para temas como dívida pública, impostos, previdência e crescimento.Magnific
Lula: consumo, aposta nos ganhos da Reforma Tributária e regulação
Entrando na disputa pelo seu quarto mandato, o atual presidente, Luiz Inácio Lula da Silva, teve na sua presente gestão uma forte agenda de estímulo ao consumo como vetor para a economia e deve centrar seu discurso na aprovação da Reforma Tributária, da isenção do IR para quem ganha até R$ 5 mil e em seus potenciais ganhos de simplificação fiscal para o país.
Dividido entre números razoáveis de crescimento e pressão pelo aumento dos gastos públicos, do custo de bens essenciais como a gasolina, Lula tem como desafio convencer o eleitor de sua capacidade em equilibrar o fortalecimento do PIB com a estabilidade da dívida.
Em um recente plano de metas divulgado no ano passado por sua equipe econômica – e que deve seguir como norte para um eventual próximo mandato – temos ainda apontamentos sobre transição ecológica na economia, a regulação das big techs, o aperfeiçoamento da Lei de Falências e a tributação dos chamados super ricos.
Flávio Bolsonaro e a necessidade da Reforma Previdenciária
O senador Flávio Bolsonaro (PL-RJ), que se coloca como principal candidato da oposição ao governo atual, fundamenta sua pré-campanha na crítica à excessiva carga tributária do país e na defesa da eficiência pública.
Sua plataforma econômica, coordenada por Rogério Marinho, classifica o atual arcabouço fiscal como uma "peneira" que perdeu a capacidade de disciplinar gastos e mantém juros elevados.
Flávio propõe, dentro desse contexto, uma revisão da Previdência, cujo modelo atual é descrito como prestes a "estourar" e indicando a possibilidade do desenho de uma nova sistemática previdenciária para o país. Outro ponto importante já citado pelo candidato inclui uma retomada da Reforma Trabalhista de 2017, para adaptá-la às novas tecnologias e dinâmicas do mercado.
Finalmente, a pauta de "menos tributos" mira diretamente o custo de vida cotidiano, como combustíveis e energia, buscando atrair o apoio do mercado financeiro e de setores produtivos, em pontos de atual desgaste no governo Lula.
Romeu Zema e a ruptura estatal
O ex-governador de Minas Gerais, Romeu Zema (Novo), apresenta a proposta de maior ruptura com o atual modelo de participação estatal na economia. Estruturado em "cinco pilares", suas propostas prometem a eliminação do Custo Brasil em quatro anos e privatização de estatais federais, sem exceções para ativos estratégicos como a Petrobras, a Caixa Econômica Federal e o Banco do Brasil.
Zema defende também que chama de reforma da previdência "definitiva", com ajustes automáticos de idade e alíquotas baseados na expectativa de vida, além de uma flexibilização trabalhista que permita contratos negociados livremente, inclusive por jornada horária.
Fiscalmente, Zema aposta no corte drástico de gastos e no combate aos "supersalários" em Brasília como o caminho para reduzir juros e a inadimplência, complementado por uma abertura comercial gradual ao exterior através da redução de tarifas de importação.
Ronaldo Caiado e o enfrentamento do Custo-Brasil
O governador de Goiás, Ronaldo Caiado (PSD), busca se posicionar, em seus primeiros discursos, como um gestor pragmático com altos índices de aprovação em seu Estado e que busca, dentre outros pontos, enfrentar o Custo-Brasil, que ele estima em 23% para os empresários, devido à burocracia e corrupção.
Sua vitrine econômica inclui também o potencial de exploração de minerais críticos e terras raras, visando transformar o Brasil de mero exportador em um processador desses recursos através de parcerias com países como os Estados Unidos.
No campo fiscal, Caiado é um crítico severo da gestão Lula, classificando o aumento da dívida pública como um "colapso completo" e defendendo a emancipação social em substituição ao que chama de "assistencialismo populista".
Finalmente, o governador foca seu discurso em pacificação política como um caminho necessário para que haja foco exclusivo na gestão pública.
Renan Santos: Reestruturação Federativa no radar
Por fim, Renan Santos (Partido Missão) apresenta uma agenda focada no equilíbrio do modelo federativo e em reformas administrativas austeras e profundas, se colocando como um candidato de antagonismo direto ao modelo atual de gestão pública aplicado no país.
Sua proposta inclui da fusão de municípios economicamente inviáveis a criação de indicadores de desempenho para gestores locais, com a possibilidade de intervenção em casos de descumprimento de metas.
Nesse mesmo sentido, Santos critica o crescimento das despesas obrigatórias e defende o fim do reajuste automático de benefícios vinculados ao salário mínimo, além de propor a transição da Previdência para um modelo de capitalização.
Sua plataforma vincula, por fim, o ajuste fiscal diretamente ao enfrentamento do crime organizado como premissas para a retomada do crescimento, além de uma agenda forte de corte de impostos (tesouraço), como um caminho para o estímulo da liberdade econômica e atração de investimentos para o país.
Conclusão e quadro comparativo
O cenário de 2026 apresenta desde a continuidade de um projeto que aposta suas fichas nos ganhos da Reforma e sustenta seu discurso na redução de desigualdades via tributação da renda e sustentabilidade ambiental até projetos que priorizam a redução do tamanho do Estado, o foco na eficiência da gestão e que retomam o debate sobre previdência e custos trabalhistas.
A convergência entre os candidatos de oposição reside na crítica ao atual patamar de endividamento e no entendimento de que uma melhoria da administração pública é uma rota para a redução dos juros, enquanto o governo atual defende que o fortalecimento institucional e a regulação são os pilares para uma economia estável.
Em outras palavras: as peças começam a se colocar na mesa e o eleitor deve decidir que rumos dará para o jogo eleitoral.
Destaques
Das Big Eight às Big Four: como fusões e aquisições redesenharam e seguem transformando o mercado de auditoria
07 Out 2026
Simples Nacional: empresas precisam decidir em setembro como vão recolher IBS e CBS em 2027
02 Set 2026
Conheça o cronograma do segundo semestre da Reforma Tributária!
02 Set 2026
Como a contabilidade digital pode apoiar o crescimento de pequenas empresas?
02 Set 2026
Não recebeu a restituição do Imposto de Renda? Veja um passo a passo de como proceder!
02 Set 2026
Micro e pequenas empresas são as que mais empregam no país: confira os impostos trabalhistas e o passo a passo para registrar seu primeiro colaborador
02 Set 2026
Maioria das empresas não se sente preparada para a Reforma Tributária: veja como a contabilidade digital pode apoiar sua adaptação
18 Jun 2026
5 ajustes urgentes para adaptar sua empresa à Reforma Tributária
18 Jun 2026
Os 3 principais impactos da Reforma Tributária para o setor de serviços
18 Jun 2026
O tabuleiro da economia: quais as propostas econômicas e fiscais dos principais candidatos na corrida presidencial de 2026?
17 Jun 2026